


Presentar el rendimiento de la caja ante el Consejo de Administración requiere traducir la complejidad operativa de la tesorería a un lenguaje centrado en la creación de valor, la liquidez y la preservación del capital.
Los miembros del Consejo no buscan informes de saldos contables estáticos, sino claridad sobre cómo los recursos financieros están respaldando los objetivos estratégicos de la empresa.
La dirección financiera enfrenta frecuentemente el reto de fundamentar el manejo del efectivo sin abrumar a los consejeros con detalles operativos o descuidar la rentabilidad del patrimonio.
A continuación, se comparan los principales desafíos del informe y las respuestas estratégicas para abordarlos:
|
Problemática Financiera de la Empresa |
Solución Estratégica con Kuspit |
|
Dificultad para demostrar la rentabilidad del efectivo al mantener saldos ociosos en cuentas que no generan rendimientos. |
Cuenta de Inversión Empresarial que invierte los excedentes en renta fija gubernamental y genera informes de rendimiento neto listos para el Consejo. |
|
Temor del Consejo a congelar la caja o perder liquidez operativa para buscar opciones de inversión a plazo fijo. |
Acceso a fondos de deuda con disponibilidad diaria (T+0), permitiendo retirar el capital y los rendimientos en el mismo día hábil sin penalizaciones. |
En este artículo se analiza cómo estructurar un informe financiero de alto nivel, calculando el costo real de los saldos inactivos y facilitando la toma de decisiones del Consejo.
¿Qué métricas financieras solicita el Consejo de Administración sobre la tesorería?
Al evaluar la tesorería, el Consejo de Administración se enfoca en tres ejes fundamentales: liquidez suficiente para operar, protección contra el deterioro inflacionario y generación de ingresos financieros secundarios.
Presentar el rendimiento de la caja con este enfoque evita debates operativos innecesarios y resalta la aportación del área financiera al balance general.
Un informe ejecutivo de tesorería debe responder con rapidez a tres preguntas: cuánto capital hay, qué nivel de disponibilidad tiene y cuánto está produciendo.
Las claves métricas que deben figurar en la presentación a la alta dirección incluyen:
- Rendimiento Neto Anualizado (RNA): Ganancia real generada por los excedentes de caja descontando comisiones y retenciones.
- Días de Cobertura de Caja (Cash Burn Rate): Tiempo que la empresa puede mantener su operación activa usando solo la liquidez disponible.
- Porcentaje de Excedentes Rentabilizados: Proporción del capital de trabajo que se encuentra generando intereses en activos de corto plazo.
¿Cómo calcular el costo de oportunidad de mantener saldos inactivos en el banco?
Mantener excedentes de efectivo en cuentas de cheques que no representan intereses pagados representa una pérdida silenciosa que impacta el valor de la organización.
Para calcular el costo de oportunidad que esto genera, el Director Financiero debe medir la brecha entre el rendimiento nulo de la banca tradicional y el rendimiento del mercado libre de riesgo.
La fórmula ejecutiva para cuantificar esta pérdida ante la junta directiva se expresa de la siguiente manera:
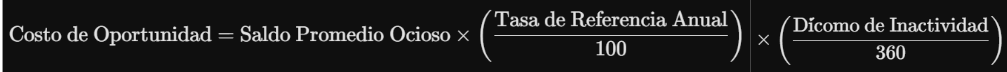
Presentar este cálculo permite evidenciar de forma numérica cómo la inacción operativa resta utilidad neta a la empresa, convirtiendo un dato pasivo en un argumento contundente para optimizar la gestión del dinero.
Reporte tradicional de saldos contables vs. Dashboard de rentabilidad real de la caja
La diferencia entre un informe operativo y una presentación estratégica radica en la capacidad de sintetizar información compleja en gráficos de fácil interpretación. A continuación se contrastan ambos modelos de reporte:
|
Componente del Informe |
Reporte Tradicional de Saldos Contables |
Panel de Rentabilidad Real de la Caja |
|
Foco de la Información |
Registro histórico de entradas y salidas de efectivo. |
Proyección de rendimiento y rentabilización de liquidez. |
|
Claridad de Cifras |
Listado de extractos y conciliaciones bancarias. |
Indicadores clave (KPIs) visuales con comparativos de mercado. |
|
Evaluación de Riesgo |
No muestra el impacto del deterioro por inflación. |
Muestra la ganancia real ajustada frente al índice inflacionario. |
|
Facilidad de Lectura |
Requiere conocimiento detallado de contabilidad interna. |
Formato ejecutivo diseñado para la toma rápida de decisiones. |
Traducir la gestión de tesorería a un tablero de rentabilidad demuestra cómo el área financiera genera ingresos adicionales de forma segura.
¿Cómo estructurar un informe ejecutivo de tesorería para la alta dirección?
Un informe de tesorería para el Consejo de Administración debe ser conciso, directo y enfocado en los resultados del período.
Para mantener la atención de los consejeros en los aspectos de mayor valor, conviene dividir la presentación en secciones lógicas que vayan de lo macroeconómico a lo operativo.
Para estructurar la presentación se recomienda seguir este esquema de tres pasos:
- Resumen de entorno y estrategia de caja: Exposición breve sobre el nivel de la tasa de referencia actual y la estrategia adoptada para rentabilizar la caja.
- Desglose de liquidez y rendimiento neto: Muestra gráfica de los fondos disponibles en liquidez inmediata (T+0) y los ingresos financieros acumulados en el trimestre.
- Análisis de optimización y siguientes pasos: Recomendaciones para incrementar la eficiencia del flujo de efectivo sin comprometer la operativa del negocio.
Preguntas frecuentes FAQs
¿Cómo justificar ante el Consejo mover la caja operativa a instrumentos gubernamentales?
Argumentando que la deuda soberana de corto plazo ofrece la máxima seguridad crediticia posible, al tiempo que brinda liquidez diaria para cubrir compromisos de la empresa.
¿Qué nivel de riesgo se debe transparentar al reportar inversiones de corto plazo?
Se debe explicitar la calificación crediticia de los instrumentos utilizados, confirmando que se trata de activos de riesgo soberano respaldados por el gobierno federal.
¿Cada cuánto tiempo es recomendable presentar el rendimiento de la caja a la junta?
Se recomienda incluir una síntesis de rendimiento en cada sesión ordinaria del Consejo, utilizando un informe mensual consolidado para el seguimiento interno del equipo directivo.
Conclusión
Saber comunicar el rendimiento de la caja ante el Consejo de Administración es indispensable para validar la estrategia financiera y demostrar cómo una tesorería bien gestionada protege la liquidez y genera utilidades adicionales.
Presentar datos claros sobre el costo de oportunidad y la rentabilidad del efectivo permite tomar decisiones estratégicas fundamentadas y alineadas con la preservación del patrimonio de la empresa.
La Cuenta de Inversión Empresarial de Kuspit se convierte en la herramienta aliada del Director Financiero para alcanzar estos objetivos.
Kuspit facilita la inversión de los excedentes de tesorería en deuda gubernamental de alta seguridad con liquidez diaria (T+0), generando reportes de rendimiento claros.
De esta manera, le permite presentar indicadores sólidos de rentabilidad ante el Consejo, demostrando cómo cada peso de la caja operativa genera valor continuo para la organización.
Contáctenos si desea elevar el estándar de los informes de su tesorería y maximizar el valor del efectivo corporativo.
Si le gustó este artículo, quizás también le interese:
¿Cómo maximizar los beneficios fiscales con instrumentos de inversión?
¿Cómo evitar la erosión del capital de trabajo?
¿Cómo blindar el capital de trabajo con inversión y tesorería moderna?

Compartir

¿Cómo Sustentar el Informe de Rendimiento de Caja Ante el Consejo?
Arbitraje de Flujo: Cómo maximizar el rendimiento de sus excedentes
