Garantizar la deducibilidad de las aportaciones al fondo de ahorro ante el SAT exige un cumplimiento fiscal estricto.
Para lograrlo, la empresa debe asegurar la generalidad del beneficio entre los colaboradores y mantener una aportación paritaria a la del trabajador.
Asimismo, el monto no debe exceder el tope del 13% del salario (limitado a 1.3 UMA anuales) y debe respetar las reglas de retiro y exención establecidas en la LISR.
El fondo de ahorro es una de las herramientas de previsión social más apreciadas por los colaboradores y un mecanismo eficiente para fortalecer la propuesta de valor de la organización.
Sin embargo, una mala estructuración contractual o fallas en el timbrado del CFDI pueden convertir un gasto deducible en una contingencia fiscal de alto costo.
A continuación, se comparan los riesgos de una gestión deficiente frente a una estructura institucional respaldada por tecnología:
|
Problemática Financiera / Fiscal de la Empresa |
Solución Estratégica con Kuspit |
|
Riesgo de no deducibilidad y contingencias ante el SAT/IMSS por no cumplir con el principio de generalidad, límites de UMA o la correcta separación de subcuentas. |
Fondo de Ahorro Empresarial de Kuspit que facilita la administración, el control individualizado y la custodia transparente de los recursos bajo un esquema institucional. |
|
Inoperatividad y cargas administrativas al intentar llevar el registro de saldos, retiros y rendimiento de forma manual o en hojas de cálculo vulnerables a auditorías. |
Plataforma digital automatizada con asignación de perfiles (captura, validación, firma) que genera bitácoras e historial transparente de cada movimiento y rendimiento. |
En este artículo se abordan los topes legales de exención, las claves para evitar que el beneficio se considere un ingreso gravado, cómo exentarlo del Salario Base de Cotización (SBC) y los requisitos del expediente digital para superar auditorías.
Límites de exención y topes de UMA según la LISR
Para que las aportaciones patronales al fondo de ahorro sean 100% deducibles para la empresa y exentas del Impuesto sobre la Renta (ISR) para los trabajadores, el artículo 27 de la LISR y sus reglamentos establecen condiciones muy precisas.
Los límites cuantitativos y operativos clave incluyen:
- Tope porcentual (13%): La aportación del patrón no puede exceder del 13% del salario del trabajador.
- Tope en UMA (1.3 UMA anualizada): El monto total aportado por el patrón no puede rebasar el equivalente a 1.3 veces la Unidad de Medida y Actualización (UMA) elevada al año.
- Aportación paritaria (1:1): La aportación de la empresa debe ser de igual monto a la aportación efectuada por el trabajador.
- Límite de disponibilidad (Un retiro al año): Los fondos solo pueden retirarse una vez al año o al término de la relación laboral.
El cumplimiento de las reglas de topes y paridad en las aportaciones es la piedra angular para blindar la deducibilidad del fondo de ahorro.
¿Cómo evitar que el SAT lo considere un bono gravado?
Uno de los errores más comunes en las revisiones del SAT es la reclasificación del fondo de ahorro como una percepción gravada (similar a un bono o compensación directa), lo que genera créditos fiscales por diferencias de ISR retenido.
Para evitar que las autoridades fiscales desconozcan la naturaleza de previsión social del fondo, la empresa debe garantizar:
- Principio de Generalidad: El beneficio debe otorgarse de manera general a todos los trabajadores de una misma categoría (p. ej., a todos los sindicalizados o a todos los empleados de confianza).
- Planes de Previsión Social constitutivos: Las reglas del fondo deben estar integradas formalmente en el Reglamento Interior de Trabajo o en el Plan de Previsión Social de la compañía.
- Mecanismos de descuento vía nómina: Las aportaciones de los colaboradores deben descontarse de manera sistemática y formal en el CFDI de nómina, evidenciando el ahorro paritario.
Un plan de previsión social bien formalizado evita que el SAT recalifique el fondo de ahorro como gratificación gravable.

¿Cómo estructurar el fondo para no integrar al SBC del IMSS?
Además del impacto en el ISR, la correcta gestión del fondo de ahorro repercute directamente en las cuotas patronales del Instituto Mexicano del Seguro Social (IMSS) y de las aportaciones al Infonavit.
El artículo 27 de la Ley del Seguro Social (LSS) señala que el fondo de ahorro no integrará el Salario Base de Cotización (SBC) siempre y cuando se cumplan las siguientes condiciones:
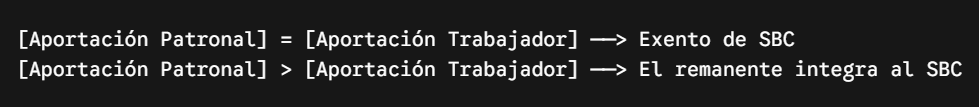
- Aportaciones de igual monto: Si el patrón aporta una cantidad superior a la del trabajador, el excedente integrará el SBC para el pago de cuotas obrero-patronales.
- Prohibición de retiros frecuentes: Si el trabajador puede retirar el dinero más de dos veces al año, el IMSS considerará que el fondo pierde su naturaleza de ahorro y exigirá su integración al SBC.
Respetar la regla de aportación paritaria y limitar las entregas de dinero a una vez al año blinda la nómina ante revisiones del IMSS.
Expediente digital e integración de subcuentas para superar auditorías
Ante una revisión o auditoría profunda, la autoridad fiscal no solo solicitará el contrato o reglamento del plan; exigirá la trazabilidad completa del dinero y la evidencia de su administración.
Para construir un expediente probatorio inquebrantable, la empresa debe contar con:
|
Elemento Probatorio |
Requisito Técnico del SAT / IMSS |
|
Plan de Previsión Social |
Documento normativo formalizado y registrado donde se especifique la regla del fondo. |
|
Subejercicio y Saldos |
Control de subcuentas individuales para cada trabajador con registro de aportaciones y rendimientos. |
|
Comprobantes CFDI de Nómina |
Timbrado correcto usando las claves de complemento de nómina correspondientes (descuento y aportación patronal). |
|
Estados de Cuenta |
Registros bancarios o de inversión que prueben la custodia real de los fondos y la generación de productos financieros. |
Preguntas frecuentes FAQs
¿Qué pasa si la empresa aporta más que el trabajador?
El excedente de la aportación patronal pierde la exención de ISR y se convierte en percepción gravada para el empleado, además de integrar al Salario Base de Cotización ante el IMSS.
¿Cómo timbrar el fondo de ahorro en el CFDI de nómina?
La aportación del trabajador se registra en el apartado de descuentos como ahorro, mientras que la aportación patronal se refleja en el apartado de otros pagos o previsión social según la guía de llenado del CFDI del SAT.
¿Qué documentos exigen el expediente probatorio del SAT?
Reglamento del fondo, constancias de descuento en nómina, el Plan de Previsión Social, comprobante de transferencia a la cuenta de custodia y los estados de cuenta de la inversión.
Conclusión
Garantizar la deducibilidad del fondo de ahorro ante el SAT exige combinar el cumplimiento estricto de las normas laborales y fiscales con una administración operativa impecable.
Respetar la paridad de las aportaciones, la generalidad del beneficio y la correcta integración del expediente digital protege a la empresa contra multas y créditos fiscales imprevistos.
Para simplificar la administración, custodia y rendición de cuentas de esta prestación, el Fondo de Ahorro Empresarial de Kuspit brinda la solución integral que requiere el área de Recursos Humanos.
Con Kuspit, las organizaciones pueden delegar la complejidad operativa en un entorno digital supervisado por la CNBV.
La solución permite gestionar subcuentas individuales por trabajador, establecer perfiles de acceso y acceder a bitácoras inmutables para respaldar la trazabilidad ante auditores. Al tiempo que genera rendimientos en renta fija para potenciar el ahorro de los colaboradores.
Contáctenos para conocer cómo el Fondo de Ahorro Empresarial apoya el cumplimiento fiscal y fortalece la previsión social de su empresa.
Si le gustó este artículo, quizás también le interese:
Cómo Documentar la Previsión Social para su Deducibilidad Ante el SAT
¿Por qué el ahorro e inversión es el beneficio más valorado?
Impacto del programa de bienestar en el ciclo de vida del talento

Compartir
Impacto del programa de bienestar en el ciclo de vida del talento
Rendimiento del fondo de ahorro sin comprometer seguridad del capital