


Para mitigar el costo por rotación de personal clave y proteger la rentabilidad operativa, el Director de Recursos Humanos debe implementar un esquema de Vesting Patronal dentro del Fondo de Ahorro corporativo, condicionando la consolidación progresiva de las aportaciones de la empresa a la antigüedad del colaborador.
De acuerdo con análisis del sector por instituciones como la Asociación Mexicana en Dirección de Recursos Humanos (AMEDIRH) y firmas de consultoría como Deloitte, sustituir a un colaborador de nivel gerencial o técnico especializado en México puede costar entre 6 y 12 meses de su salario nominal.
Este costo abarca el reclutamiento, la curva de aprendizaje y la pérdida de productividad. Un diseño de previsión social tradicional entrega la aportación patronal sin condicionantes, perdiendo la oportunidad de alinear los incentivos de la empresa con la permanencia a largo plazo.
A continuación, se compara el impacto de un esquema de beneficio tradicional frente a la solución de consolidación gradual:
|
Problemática Financiera de la Empresa |
Solución Estratégica con Kuspit |
|
Fuga constante de talento clave tras recibir la entrega anual del Fondo de Ahorro, incrementando los costos directos de reclutamiento y capacitación. |
Implementación de reglas de Vesting Patronal multinivel parametrizadas directamente en la plataforma de Fondos de Ahorro Kuspit. |
|
Elevación del pasivo laboral e indisponibilidad de mecanismos para recuperar aportaciones patronales ante renuncias voluntarias tempranas. |
Consolidación progresiva de aportaciones donde los saldos no consolidados (unvested) se reasignan al fondo corporativo o aminoran el costo del plan. |
En este artículo se analiza la medición del costo real por sustitución de personal, la arquitectura legal del vesting en la previsión social, y una simulación a 3 años para calcular el Retorno de Inversión (ROI) de la estrategia.
El costo financiero real de la rotación de talento clave en las empresas
La rotación de personal genera un impacto financiero directo que trasciende el pago de liquidaciones o finiquitos. Los reportes de AMEDIRH destacan que el costo integral de sustitución se compone de gastos visibles (honorarios de reclutamiento y pruebas psicométricas) e invisibles (horas de entrenamiento del equipo directivo y proyectos pausados).
Cuando un profesional clave deja la compañía antes de cumplir 24 meses de antigüedad, la empresa absorbe un gasto neto que rara vez se recupera en la curva de valor del puesto.
Entregar aportaciones patronales sin un periodo de consolidación convierte a la previsión social en un gasto corriente en lugar de una inversión en retención.
Si la prestación del Fondo de Ahorro se liquida anualmente al 100% sin importar la antigüedad, el incentivo de permanencia se reinicia a cero cada 12 meses, incentivando la fuga de talento justo después de las fechas de dispersión masiva.

Mecánica operativa del Vesting Patronal dentro del Fondo de Ahorro
El Vesting Patronal es una cláusula estructurada dentro del Plan de Previsión Social que establece un calendario de adquisición de derechos sobre la aportación extraordinaria o complementaria realizada por la empresa.
Mientras que la aportación del trabajador y sus rendimientos son embargables e inalienables desde el primer día, la aportación del patrón se consolida en función del tiempo de servicio efectivo.
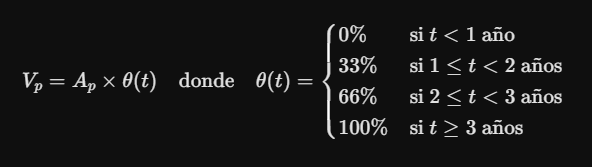
Donde Vp es el monto patronal consolidado (vested), Ap es el acumulado de aportación patronal con sus rendimientos, y 0(t) representa la función de proporcionalidad basada en los años de antigüedad t.
|
Tiempo de Antigüedad (t) |
Porcentaje de Aportación Patronal Consolidado |
Destino del Saldo en Renuncia Voluntaria (Unvested) |
|
Año 1 (0 a 11 meses) |
0% |
Permanece en la reserva del Fondo de Ahorro Corporativo. |
|
Año 2 (12 a 23 meses) |
33% |
El 67% no consolidado regresa a la cuenta de la empresa. |
|
Año 3 (24 a 35 meses) |
66% |
El 34% no consolidado regresa a la cuenta de la empresa. |
|
Año 4 en adelante (36+ meses) |
100% |
Consolidación total del beneficio patronal. |
El vesting no retiene las aportaciones propias del trabajador, sino que gradúa el acceso a los fondos extraordinarios de la corporación.
Vesting Patronal en Fondo de Ahorro vs. Bono anual de permanencia
El Director de Recursos Humanos evalúa con frecuencia si es más efectivo otorgar un bono discrecional en efectivo o implementar un esquema estructurado de diferimiento de aportaciones en el Fondo de Ahorro.
|
Criterio de Evaluación |
Vesting Patronal en Fondo de Ahorro |
Bono Anual de Permanencia en Efectivo |
|
Tratamiento Fiscal (LISR) |
Exento de ISR si se alinea a los topes de 1.3 UMAs y paridad. |
Gravado al 100% bajo la tarifa ordinaria de ISR salarial. |
|
Impacto en SBC (IMSS) |
No integra al Salario Base de Cotización si cumple la ley. |
Integra 100% como percepción variable ante el IMSS. |
|
Efecto de Permanencia |
Continuo e incremental a lo largo de varios años operativos. |
Discontinuo; pierde fuerza una vez cobrado el importe. |
|
Eficiencia de Costo Empresarial |
Alto ROI por reutilización de saldos no consolidados (unvested). |
Gasto irrecoverable al momento de realizar la dispersión. |
Modelo de simulación: Cálculo del ROI en retención de personal a 3 años
Para dimensionar el valor financiero del vesting, consideremos una plantilla de 100 colaboradores especializados con un sueldo promedio de $40,000 MXN mensuales y una tasa histórica de rotación del 20% anual.
- Costo de rotación base (sin vesting): La baja de 20 empleados al año (costo de sustitución estimado de 6 meses por empleado = $240,000 MXN) representa un costo operativo de $4,800,000 MXN anuales.
- Implementación de Fondo de Ahorro con Vesting a 3 años: La empresa aporta el 10% del salario ($4,000 MXN/mes por colaborador = $4,800,000 MXN al año en aportaciones totales).
- Efecto en la reducción de bajas: La introducción del escalonamiento reduce la rotación del 20% al 10% anual (10 bajas menos al año).
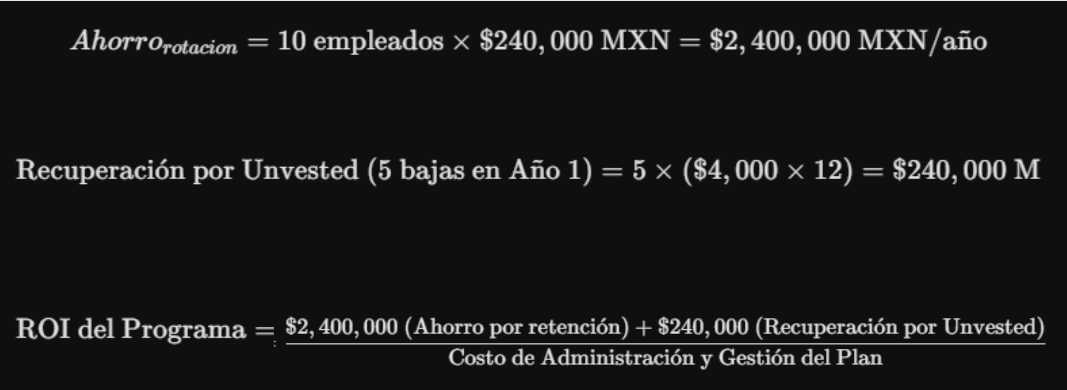
Reducir la rotación a la mitad mediante vesting cubre ampliamente el costo de la aportación patronal al Fondo de Ahorro.
Preguntas Frecuentes FAQs
¿Qué tratamiento reciben las aportaciones no consolidadas (unvested) si el empleado renuncia?
Las aportaciones patronales que no alcanzaron el porcentaje de consolidación según la tabla de antigüedad permanecen dentro de la cuenta concentradora del Fondo de Ahorro de la empresa. Este capital puede utilizarse para cubrir las aportaciones futuras del resto de la plantilla o reducir el costo administrativo del plan.
¿El esquema de vesting respeta la Ley Federal del Trabajo y el principio de no discriminación?
Sí. Para ser legalmente válido, el vesting debe estar formalizado dentro del Reglamento del Plan de Previsión Social de la empresa, aplicarse de forma general a todos los empleados dentro de la misma categoría o tabulador, y garantizar que la aportación directa del trabajador nunca sea retenida ni condicionada.
¿Cómo se refleja el vesting en la contabilidad y pasivos laborales de la organización?
Las aportaciones patronales pendientes de consolidación se registran contablemente como una reserva de previsión social en el pasivo de la empresa. A medida que los colaboradores cumplen la antigüedad requerida, el saldo se devenga formalmente a favor del empleado; si el empleado renuncia antes, la reserva se cancela reconociendo un ingreso o ajuste en la cuenta de beneficios a empleados.
Conclusión
El Vesting Patronal transforma la previsión social de un gasto inercial a un mecanismo estratégico de retención de talento clave.
Basar la estrategia en datos de rotación sectoriales y en un modelo financiero riguroso permite a la Dirección de Recursos Humanos y a la CFO demostrar el Retorno de Inversión (ROI) de la prestación mientras se reduce drásticamente el costo por sustitución de personal.
Para operar estas reglas complejas sin sobrecargar al equipo de administración y nómina, la plataforma de Fondo de Ahorro para Empresas de Kuspit proporciona la infraestructura tecnológica idónea.
A través de su sistema digital bajo la supervisión de la CNBV, Kuspit permite configurar tablas de vesting personalizadas por antigüedad, la segregación de saldos consolidados (vested) e inalcanzados (unvested), e invertir el patrimonio del fondo en instrumentos de renta fija gubernamental con rendimientos competitivos.
Contáctenos para diseñar un Fondo de Ahorro con Vesting Patronal alineado a los objetivos de retención de su organización.
Si le gustó este artículo, quizás también le interese:
¿Es su paquete de beneficios financiero realmente competitivo?
¿Cómo gestionar las cuotas patronales ante el IMSS?
¿Cómo Implementar un Esquema de Ahorro Corporativo Sin Saturar a RRHH?

Compartir
El Vesting Patronal en el Fondo de Ahorro Como Clave de Retención

¿Cuál es el ROI del bienestar financiero para su empresa?
