


Proteger la rentabilidad del capital de trabajo frente a la inflación en 2026 exige que las tesorerías abandonen la tenencia pasiva de efectivo en cuentas de cheques convencionales y adopten estrategias de inversión dinámicas.
Mantener la liquidez operativa sin generar intereses implica una pérdida directa de poder adquisitivo, erosionando los márgenes del negocio e impactando el equilibrio general de la empresa.
Para hacer frente a las dinámicas económicas de 2026, los equipos financieros deben evolucionar sus modelos de gestión de caja hacia alternativas que combinen rendimiento y disponibilidad inmediata:
|
Problemática Financiera de la Empresa |
Solución Estratégica con Kuspit |
|
Pérdida acelerada del poder de compra por saldos operativos estáticos en cuentas comerciales con tasa del 0%. |
Cuenta de Inversión Empresarial que invierte los excedentes en renta fija gubernamental para generar rendimiento diario alineado a la tasa interbancaria. |
|
Incertidumbre de liquidez ante el entorno inflacionario al intentar cubrir el riesgo mediante instrumentos con plazos forzosos. |
Portafolios de liquidez diaria (T+0) que permiten retirar el capital y los intereses devengados el mismo día hábil sin sufrir penalizaciones de rescate. |
En este artículo se analiza el impacto cuantitativo de la inflación sobre la tesorería corporativa y los mecanismos para estructurar un portafolio de liquidez resiliente durante este período.
¿Cómo calcular la pérdida de valor del efectivo por inflación en 2026?
La erosión inflacionaria actúa como un costo financiero oculto que disminuye la capacidad de compra de la empresa sobre insumos, nóminas y servicios operativos.
Si la tasa de inflación supera los ingresos financieros generados por la tesorería, la rentabilidad del capital se vuelve negativa en términos reales, comprometiendo la viabilidad del patrimonio a mediano plazo.
El verdadero rendimiento de la caja corporativa no es el número nominal generado, sino la tasa real que resulta de restablecer la inflación del período.
Para medir el impacto de la inflación acumulada en el capital de trabajo de la empresa, los controladores financieros aplican la fórmula de la tasa de interés real:
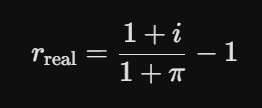
En este cálculo, (i) representa la tasa de interés nominal obtenida por la tesorería y (π) la tasa de inflación observada.
Un resultado negativo indica que los excedentes no están compensando el incremento de precios del entorno económico, reduciendo el valor de la empresa.

¿Qué estrategias de diversificación de portafolio protegen el capital de trabajo?
Blindar el efectivo frente a un escenario inflacionario requiere distribuir los recursos en diferentes clases de activos de bajo riesgo que capturen los ajustes de la tasa de referencia.
La diversificación en el tramo corto de la curva de rendimientos asegura que la tesorería responda con agilidad a las decisiones de política monetaria del banco central.
Una estrategia de asignación eficiente para la caja corporativa debe contemplar las siguientes capas operativas:
- Valores Gubernamentales a Tasa Flotante: Títulos de deuda pública cuyo rendimiento se actualiza periódicamente con las tasas del mercado.
- Fondos de Inversión en Deuda de Corto Plazo: Vehículos de liquidez diaria que equilibran papel soberano para optimizar la tasa promedio ponderada.
- Operaciones de Reporto Gubernamental: Instrumentos de cobertura nocturna diseñados para evitar saldos improductivos entre jornadas bancarias.
Efectivo estático en bancos tradicionales vs. Portafolios corporativos diversificados
El modelo tradicional de almacenar tesorería en cuentas de cheques corporativos representa una ineficiencia directa en períodos de inflación persistente.
A continuación, se comparan las diferencias clave entre la tenencia estática en la banca comercial y un portafolio corporativo diversificado:
|
Criterio de Análisis |
Efectivo Estático en Bancos Tradicionales |
Portafolio Corporativo Diversificado (T+0) |
|
Protección Inflacionaria |
nula; absorba el 100% de la pérdida del poder adquisitivo. |
elevada; capturar las tasas de mercado para contrarrestar el incremento de precios. |
|
Rendimiento nominal |
Cercano al 0% en cuentas corrientes operativas. |
Vinculado a la tasa de referencia del banco central. |
|
Disponibilidad de Recursos |
Inmediata pero con costo de oportunidad permanente. |
Liquidez en el mismo día hábil (T+0) sin comprometer la operación. |
|
Perfil de Riesgo |
Emisor de riesgo concentrado en una institución bancaria privada. |
Riesgo soberano distribuido en instrumentos respaldados por el gobierno. |
Conservar la liquidez corporativa sin rendimiento durante periodos inflacionarios equivale a asumir una pérdida neta sobre el capital operativo de la empresa.
¿Cómo mitigar el riesgo de tasa de interés en periodos inflacionarios?
El riesgo de aumento de la tasa de interés cuando los instrumentos de renta fija sufren variaciones de precio debido a ajustes inesperados en la política monetaria.
Para mitigar esta volatilidad en la tesorería de la empresa, los responsables financieros deben mantener una duración ultra corta en las posiciones de inversión, evitando comprometer recursos en plazos largos durante ciclos inciertos.
Para proteger el capital contra las fluctuaciones de tasa de interés se sugieren tres pasos tácticos:
- Reducción de la duración promedio del portafolio: Mantener el vencimiento medio de los activos dentro de ventanas de 1 a 30 días.
- Uso preferente de instrumentos con tasa revisable: Priorizar activos de tasa flotante sobre aquellos de tasa fija a largo plazo.
- Monitoreo continuo de las expectativas de inflación: Ajustar el volumen de la caja operativa en liquidez inmediata según las proyecciones inflacionarias.
Preguntas frecuentes FAQs
¿Cómo se calcula la pérdida exacta por inflación en un saldo promedio mensual?
Se multiplica el saldo promedio diario depositado en la cuenta por la inflación mensual (INPC del mes). La cifra resultante es el monto en dinero que la caja perdió en poder de compra.
¿Existen instrumentos de liquidez diaria que signan directamente a la inflación?
Los instrumentos indexados a la inflación suelen operar a plazos mayores, pero los fondos de liquidez diaria (T+0) invierten en deuda gubernamental a corto plazo con tasas que se ajustan rápidamente a la inflación.
¿Cómo afecta el entorno macroeconómico de 2026 a las tasas de rendimiento de corto plazo?
Las tasas de corto plazo se mantienen alineadas a la postura del banco central para contener la inflación, ofreciendo atractivas oportunidades de rendimiento para la caja corporativa.
Conclusión
Garantizar la rentabilidad del capital de trabajo durante 2026 exige un control riguroso del flujo de efectivo y la eliminación total de los saldos ociosos en la banca tradicional.
Enfrentar la inflación mediante portafolios diversificados de corta duración es la única vía para preservar el valor de la caja, proteger los márgenes del negocio y asegurar el cumplimiento de las metas financieras de la organización.
La Cuenta de Inversión Empresarial de Kuspit se convierte en el aliado estratégico para ejecutar esta protección.
La plataforma permite automatizar la asignación de sus excedentes de caja en títulos de deuda gubernamental con disponibilidad diaria (T+0). Lo que genera ingresos constantes que contrarrestan el impacto inflacionario sin arriesgar la liquidez requerida para las operaciones del día a día.
¿Desea blindar el poder adquisitivo de la caja de su empresa frente al entorno de 2026? Contáctenos y descubra cómo optimizar sus excedentes corporativos.
Si le gustó este artículo, quizás también le interese:
Errores comunes en la interpretación de estados financieros
Modelos de control financiero para empresas con operaciones multimoneda
Riesgos financieros: cómo construir una matriz alineada a objetivos

Compartir
¿Está su estrategia de tesorería a la altura de su rendimiento neto?
¿Dónde Invertir a Corto Plazo Sin Comprometer la Liquidez Diaria?
