Para poner a trabajar los picos de liquidez sin congelar el dinero debes canalizar los ingresos extraordinarios hacia instrumentos de renta fija gubernamental con disponibilidad diaria (T+0). Esto asegura rendimientos continuos sin comprometer los desembolsos operativos programados.
Las fluctuaciones estacionales en las ventas, las cobranzas masivas o la recepción de anticipos generan excedentes temporales de caja en las empresas. Dejar estos recursos inactivos en la cuenta corriente operativa genera pérdidas silenciosas por la inflación y el costo de oportunidad de no devengar la tasa de referencia del mercado.
A continuación, se comparan las implicaciones de mantener los sobrantes en la banca tradicional frente a una gestión eficiente de liquidez:
|
Problemática Financiera de la Empresa |
Solución Estratégica con Kuspit |
|
Pérdida de rendimiento y costos por comisiones al mantener cobros masivos en cuentas de cheques tradicionales o contratar barridos bancarios con márgenes reducidos. |
Cuenta de Inversión Empresarial que rentabiliza los saldos excedentes desde el primer día en valores gubernamentales. |
|
Riesgo de iliquidez operativa al atar cobros temporales a plazos fijos rígidos que impiden disponer del capital ante emergencias o pagos no programados. |
Esquema de disponibilidad diaria (T+0) que permite retirar el capital e intereses en el mismo día hábil dentro del horario bancario para cubrir obligaciones. |
En este artículo se analiza el costo real de mantener efectivo improductivo, las ventajas de la renta fija soberana de corto plazo y las mejores prácticas para calendarizar los retiros de capital de la caja operativa.
¿Por qué dejar picos de cobranza en la cuenta de cheques te cuesta dinero?
Cuando la empresa experimenta picos de liquidez debido a una cobranza exitosa de fin de mes o la venta extraordinaria de activos, mantener ese dinero estático en la cuenta de cheques representa un desperdicio de valor.
La pérdida generada por la inactividad financiera se calcula mediante el costo de oportunidad diario:
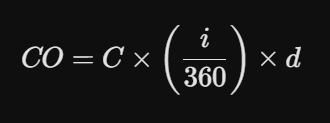
Donde [CO] es el costo de oportunidad, [C] el capital no invertido, [i] la tasa anual de referencia de Banxico y [d] los días que el dinero permanece inactivo. Si un excedente significativo se queda inmóvil durante 5 o 10 días previos al pago de nómina, la tesorería pierde la capacidad de generar ingresos financieros puros sin riesgo.
Dejar excedentes temporales de efectivo en cuentas corrientes no remuneradas erosiona silenciosamente el margen financiero del negocio.
Renta fija gubernamental de muy corto plazo: El destino ideal del excedente
Para rentabilizar fondos que se requerirán en cuestión de días o semanas, el universo de activos permitidos debe restringirse a instrumentos de la máxima calificación crediticia y alta liquidez.
La renta fija soberana (como los Certificados de la Tesorería de la Federación, CETES, y los fondos gubernamentales de liquidez inmediata) ofrece tres beneficios indispensables para la gestión de tesorería:
- Tasa de mercado transparente: Devenga un rendimiento alineado a la tasa interbancaria de referencia sin los amplios márgenes de intermediación de la banca comercial.
- Seguridad de capital: Cuenta con el respaldo del Gobierno Federal, eliminando el riesgo de crédito asociado a emisores privados o corporativos.
- Liquidación T+0: Permite convertir las posturas en efectivo disponible en cuestión de horas dentro del mismo día hábil.
La renta fija gubernamental de disponibilidad diaria es el mecanismo más seguro para rentabilizar la caja sin asumir volatilidad.
Cuentas empresariales digitales vs. Barridos bancarios con comisión
Tradicionalmente, las empresas han recurrido a los productos de barrido automático que ofrece la banca múltiple. Sin embargo, este esquema presenta desventajas competitivas frente a las plataformas de inversión digital especializadas.
|
Criterio Operativo |
Barrido Bancario Tradicional |
Cuentas Empresariales Digitales |
|
Tasa Efectiva Rendida |
Fracción reducida de la tasa Banxico tras el margen del banco. |
Rendimiento bruto cercano al 100% de la tasa de referencia. |
|
Transparencia en Comisiones |
Cobros implícitos por manejo de cuenta, trazabilidad o barrido. |
Estructura de costos transparente. |
|
Flexibilidad de Entrada y Salida |
Montos mínimos elevados y barridos sujetos a horarios rígidos. |
Operación ágil desde montos accesibles con liquidación T+0. |
¿Cómo programar el retiro del capital para pagar compromisos fijos?
Maximizar el rendimiento de los picos de liquidez requiere una coordinación precisa entre el flujo de caja proyectado y la operativa de inversión de la tesorería.
Para asegurar la disponibilidad de recursos antes del vencimiento de compromisos clave como impuestos, nómina o proveedores estratégicos, se debe seguir un protocolo en cuatro pasos:
- Mapeo de egresos críticos: Identificar las fechas exactas de corte y liquidación de los pasivos operativos de la empresa.
- Transferencia del excedente: Canalizar los montos resultantes de los picos de cobranza hacia la cuenta de inversión en cuanto se liquiden los cobros en la cuenta principal.
- Programación del retiro (T+0): Ingresar la solicitud de venta de títulos o retiro de fondos en las primeras horas del día en que se requerirá la liquidez.
- Dispersión de pagos: Transferir el capital liberado hacia la cuenta operativa para efectuar el pago correspondiente dentro de la misma jornada bancaria.
Un protocolo de retiros bien coordinado permite extraer rendimiento hasta el último minuto previo a la dispersión de los pagos.
Preguntas frecuentes FAQs
¿Cuándo retirar liquidez antes de un pago masivo de nómina?
Conviene programar la instrucción de retiro en las primeras horas del mismo día de la dispersión (T+0), o el día hábil anterior si el proceso de nómina exige validación previa.
¿Hay penalizaciones por retiros anticipados de excedentes?
En esquemas de liquidez diaria (T+0) sobre renta fija gubernamental no existen penas ni castigos sobre el capital; simplemente se devengan los intereses hasta el momento de la venta.
¿Existe riesgo de pérdida o minusvalía al colocar excedentes por muy pocos días?
En fondos e instrumentos gubernamentales de liquidez inmediata el riesgo de minusvalía es prácticamente nulo, ya que su estrategia está acotada a activos de muy corto plazo.
Conclusión
Gestionar con eficiencia los picos de liquidez es una de las palancas más ágiles para optimizar los resultados financieros de la empresa sin incrementar la exposición al riesgo.
Convertir los ingresos estacionales en una fuente constante de rendimientos fortalece el flujo de caja global y demuestra un manejo riguroso del capital de trabajo.
Para ejecutar esta estrategia con agilidad y control, la Cuenta de Inversión Empresarial de Kuspit se consolida como la plataforma ideal para la tesorería corporativa.
A través de Kuspit, las organizaciones pueden ingresar sus excedentes operacionales a un entorno 100% digital regulado por la CNBV, invirtiendo en renta fija gubernamental con disponibilidad diaria (T+0).
Contáctenos para activar su cuenta y comenzar a rentabilizar cada pico de cobranza desde el primer día.
Si le gustó este artículo, quizás también le interese:
Errores comunes en la interpretación de estados financieros
Modelos de control financiero para empresas con operaciones multimoneda
Riesgos financieros: cómo construir una matriz alineada a objetivos

Compartir
¿Cómo Blindar la Rentabilidad del Capital Frente a la Inflación?
¿Dónde Invertir a Corto Plazo Sin Comprometer la Liquidez Diaria?